税金・家計
生命保険料控除6万円・23歳未満の子がいる人へ|年末調整で「有」に丸を付け忘れると損、手取り増を税率別に試算
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告を含みます。掲載順はおすすめ順位ではありません。
公開・内容確認:2026年11月1日
この記事の結論
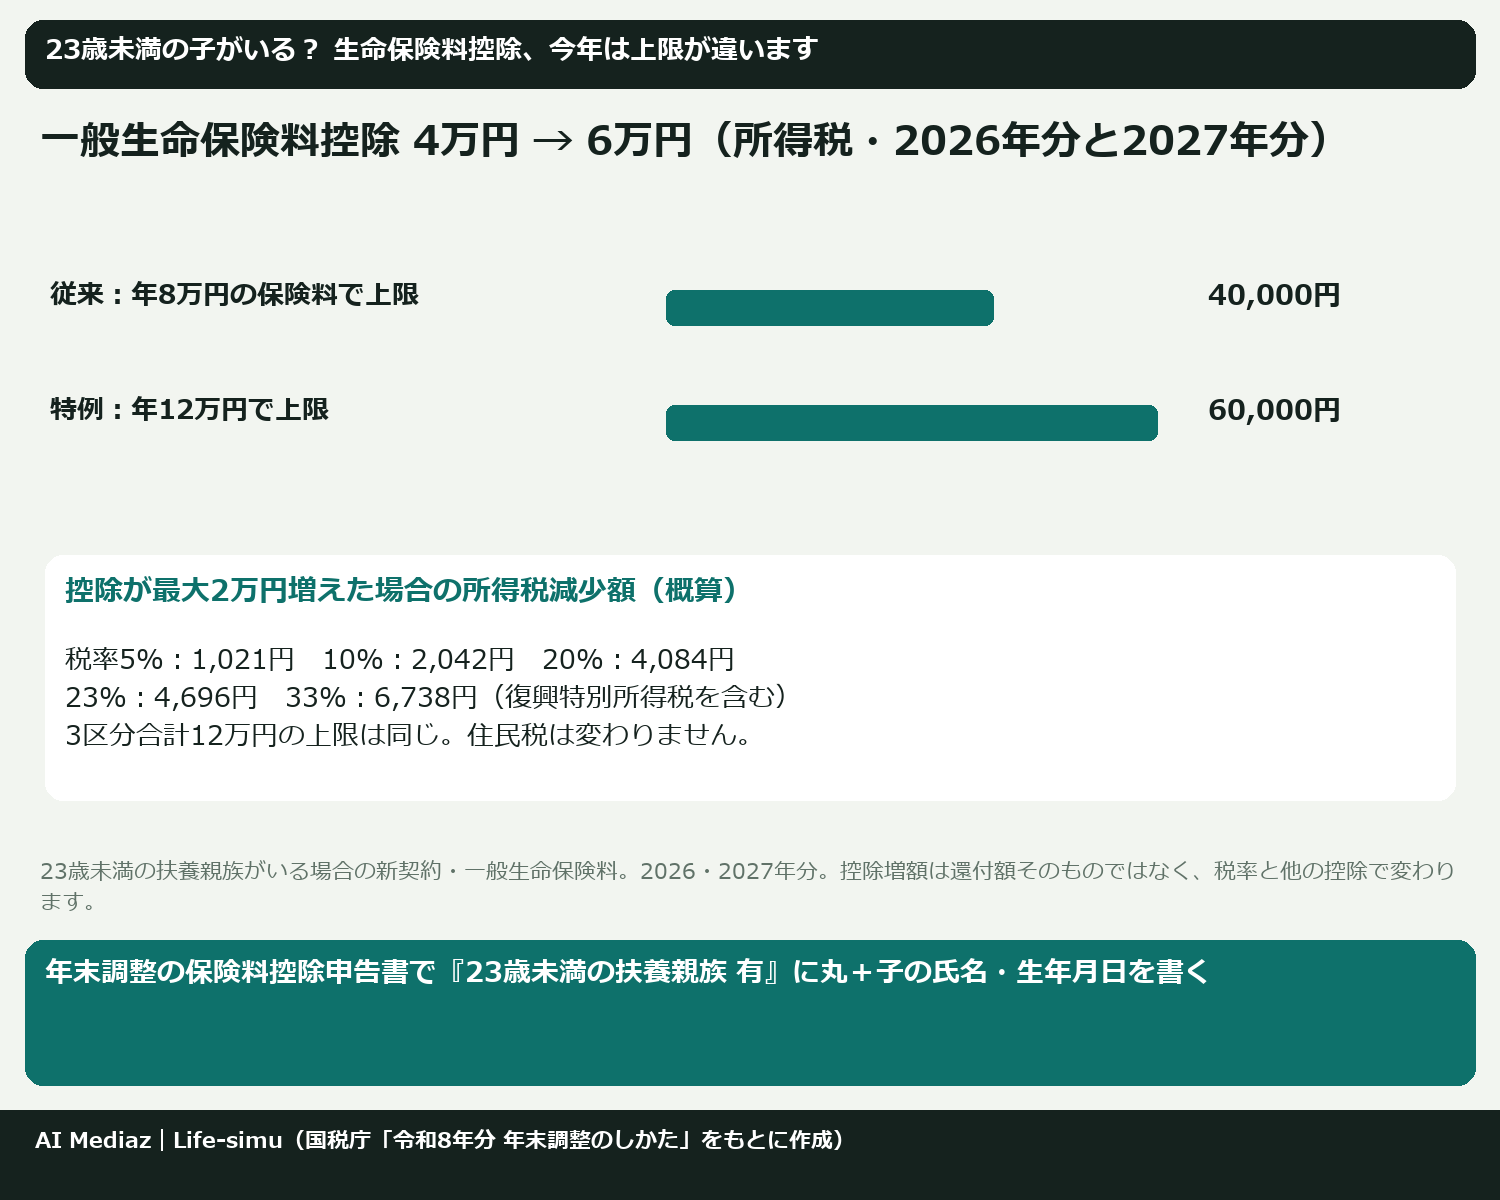
- 23歳未満の扶養親族がいる人は、2026年分(令和8年分)と2027年分(令和9年分)の所得税で、一般生命保険料控除の上限が4万円から6万円に上がります。 3区分合計の上限12万円は変わりません。
- 手取りが増えるのは最大でも控除2万円分の所得税。 税率10%の人で年2,042円、20%の人で年4,084円が目安です(復興特別所得税込み)。住民税の控除は変わりません。
- 2026年の年末調整では、保険料控除申告書の「年齢23歳未満の扶養親族の有無」で「有」を選び、子の氏名・生年月日などを書くのが必須。 書かないと従来の4万円上限で計算されます。
生命保険料控除の6万円は23歳未満の扶養親族がいる人だけ?
はい。この特例は「年齢23歳未満の扶養親族を有する場合」に限った措置です。対象になるのは、平成24年以後に結んだ契約(新契約)の一般生命保険料の枠だけで、介護医療保険料控除と個人年金保険料控除の枠は従来どおり最高4万円です。
国税庁の年末調整の資料では、控除額の計算に新しい「計算式Ⅱ」が加わりました。従来の計算式Ⅰとの違いを表にまとめます。
| 年間の新生命保険料(一般) | 従来(計算式Ⅰ) | 23歳未満の扶養親族あり(計算式Ⅱ) |
|---|---|---|
| 2万円以下 | 全額 | 全額 |
| 2万円超〜3万円 | ×1/2+1万円 | 全額 |
| 3万円超〜4万円 | ×1/2+1万円 | ×1/2+1万5,000円 |
| 4万円超〜6万円 | ×1/4+2万円 | ×1/2+1万5,000円 |
| 6万円超〜8万円 | ×1/4+2万円 | ×1/4+3万円 |
| 8万円超〜12万円 | 一律4万円 | ×1/4+3万円 |
| 12万円超 | 一律4万円 | 一律6万円 |
旧契約(平成23年以前の契約)の保険料もある場合は、新旧を合わせた一般生命保険料控除の上限が6万円になります。計算式Ⅱを使えるのは新契約の保険料だけで、旧契約の保険料は従来どおり計算式Ⅲ(最高5万円)で計算します。旧契約しかない人は、23歳未満の扶養親族がいても上限は5万円のままで、この特例による増加はありません。
子どもが2人以上いると上限はさらに上がる?
上がりません。要件は「23歳未満の扶養親族を有する」ことで、人数に応じて上限が増える仕組みではありません。子が1人でも3人でも、一般生命保険料控除の上限は6万円です。
配偶者が契約者の保険でも使える?
国税庁の年末調整Q&Aでは、契約者が配偶者や子であっても、給与を受ける本人が実際に保険料を負担していれば、本人の生命保険料控除の対象になるとされています(保険金の受取人が本人・配偶者・その他の親族であることが条件)。誰が保険料を払っているかで、どちらの申告書に書くかが決まります。
一時払の生命保険も対象?
一時払の生命保険は、当面は対象のままです。令和6年度の大綱では一時払を控除の対象から外す方向が示されていましたが、令和7年度の大綱で「上乗せ措置を時限的に講じている間は除外しない」と整理されました(総務省掲載の地方税制改正要望資料が大綱の該当部分を引用)。上乗せが恒久化されるかどうかとあわせて、今後の改正で扱いが変わる可能性があります。
23歳未満の扶養親族とは誰のこと?
2026年分の申告書記載例では、平成16年1月2日以後に生まれた扶養親族が対象です。扶養控除の対象にならない16歳未満の子も、税法上の扶養親族であれば含まれます。国税庁の年末調整Q&Aでは、12月31日に生まれた子でも要件を満たすとされているので、年内に子が生まれる予定の人も対象になり得ます。
注意したいのは子の所得です。2026年分から、扶養親族の所得要件は合計所得金額62万円以下(給与だけなら年収136万円以下)に上がりました。これを超えると税法上の「扶養親族」には当たらなくなります(19〜22歳なら「特定親族」という別の区分)。アルバイト収入の多い大学生の子がいる場合、特例の対象になるかは勤務先の担当者か税務署で確認してください。
共働きの夫婦は両方とも使える?
国税庁の資料では、同じ世帯の夫婦の間に23歳未満の扶養親族である子が1人いるような場合、夫婦それぞれが特例を受けられると説明されています。共働きなら、夫婦それぞれの保険料控除申告書で「有」を選べるか確認しましょう。
生命保険料控除の特例はいつからいつまで?
| 項目 | 内容 | 状況 |
|---|---|---|
| 創設 | 令和7年度税制改正で、令和8年分(2026年分)の所得税に適用 | 決定済み |
| 延長 | 令和8年度税制改正で、令和9年分(2027年分)まで1年延長 | 決定済み |
| 恒久化 | 金融庁が令和9年度税制改正要望で恒久化などを要望 | 検討中(未決定) |
つまり2026年12月の年末調整が最初の適用で、2027年分までは使えることが決まっています。2028年分以後はまだ決まっていません。年末の税制改正大綱で扱いが示される見込みなので、続報を確認してください。
年末調整で手取りはいくら増える?(2026年の試算)
控除が増えると、その額に所得税率をかけた分だけ所得税が減ります。当サイトで計算式Ⅰ・Ⅱの差を試算しました(当サイトの計算)。
年間保険料ごとの控除の増え方
| 年間の一般生命保険料(月額目安) | 従来の控除 | 特例の控除 | 増える控除 | 税率10%の減税 | 税率20%の減税 |
|---|---|---|---|---|---|
| 3万6,000円(月3,000円) | 2万8,000円 | 3万3,000円 | 5,000円 | 510円 | 1,021円 |
| 6万円(月5,000円) | 3万5,000円 | 4万5,000円 | 1万円 | 1,021円 | 2,042円 |
| 9万6,000円(月8,000円) | 4万円 | 5万4,000円 | 1万4,000円 | 1,429円 | 2,858円 |
| 12万円以上(月1万円〜) | 4万円 | 6万円 | 2万円 | 2,042円 | 4,084円 |
控除が最大の2万円増えた場合の所得税の減少額(税率別)
| 課税所得 | 所得税率 | 年間の減税額 |
|---|---|---|
| 195万円以下 | 5% | 1,021円 |
| 195万円超330万円以下 | 10% | 2,042円 |
| 330万円超695万円以下 | 20% | 4,084円 |
| 695万円超900万円以下 | 23% | 4,696円 |
| 900万円超1,800万円以下 | 33% | 6,738円 |
| 1,800万円超4,000万円以下 | 40% | 8,168円 |
| 4,000万円超 | 45% | 9,189円 |
具体例で見てみます。課税所得300万円(税率10%)で、新契約の一般生命保険料を年10万円払っている人の場合、従来の控除は上限の4万円、特例では10万円×1/4+3万円=5万5,000円です。控除が1万5,000円増え、所得税(復興特別所得税込み)は年1,531円ほど減ります。大きな額ではありませんが、申告書の欄を1つ埋めるだけで受けられる分です。
自分の税率が分からない場合は、副業の税金シミュレーターの計算式のページで課税所得と税率の関係を確認できます。
合計12万円の上限に当たると増えない?
増えません。たとえば介護医療保険料控除が4万円、個人年金保険料控除が4万円の人は、一般が4万円の時点で合計12万円に届いています。一般が6万円になっても合計は12万円で頭打ちなので、手取りは変わりません。
一方、介護医療4万円+個人年金なしの人なら、合計8万円が10万円になり、2万円分がそのまま効きます。介護医療2万円+個人年金4万円の人も、合計10万円が12万円になり、2万円分が効きます。自分がどこまで使っているかは、保険会社から届く控除証明書の区分を見れば分かります。3区分すべてを上限まで使っている人ほど、恩恵がないこともあると覚えておきましょう。
住民税は変わらない?
この特例は所得税の措置として示されており、住民税の生命保険料控除の上限(新契約の一般で最高2万8,000円、3区分合計で最高7万円)は変わっていません。住民税で同じ上乗せを行うことは、2026年11月時点で決まっていません。翌年度(2027年度)の住民税が下がる効果は期待しないでください。
控除のために保険を増やすべき?
おすすめしません。たとえば年6万円(月5,000円)払っている人が年12万円(月1万円)に増やしても、特例での控除の増加は1万5,000円で、税率10%の人の減税は年1,531円程度です。保険料は年6万円増えるので、差し引きでは大きく負担が増えます。保険は「必要な保障額」で決めるもので、控除はおまけと考えるのが安全です。
子どもが生まれた・進学したなどで、保障額そのものが今の家族に合っているか確かめたい場合は、保険の相談窓口で整理してもらう方法もあります。相談したからといって加入する義務はありません。
(PR|以下は広告です。保険の加入を勧めるものではありません)
PR(アフィリエイト広告):以下は保険相談サービスの案内です。控除を増やすための加入を勧めるものではありません。リンク経由の申込み等で当サイトに報酬が発生する場合があります。掲載順はおすすめ順位ではありません。
保険のトータルプロフェッショナル(広告)
公式サイトはこちら対応地域・相談方法・利用条件を公式案内で確認してください。オンラインのみの相談は当案件の対象外です。
保険マンモス(広告)
保険マンモスの相談案内を確認する相談意欲・面談時間などの利用条件があります。ギフトなどの特典は所定条件を満たす場合の案内です。対象条件やキャンペーン内容は公式案内で確認してください。
2026年の年末調整の保険料控除申告書はどう書く?
手順は次のとおりです。
- 保険会社の控除証明書を集める:新契約・旧契約、一般・介護医療・個人年金の区分を確認します。
- 「年齢23歳未満の扶養親族の有無」で「有」を選ぶ:令和8年分の申告書に新しく設けられた欄です。
- ☆欄に子の情報を書く:氏名(フリガナ)、個人番号、生年月日、住所が違う場合はその住所、本年中の合計所得金額の見積額、続柄を記入します。
- 一般の新保険料は計算式Ⅱで計算する:一般の控除額(新旧合計)の上限は6万円です。
- 3区分を合計する:一般+介護医療+個人年金の合計を書き、12万円を超えたら12万円にします。
国税庁の記載例では、一般の新保険料8万円(計算式Ⅱで5万円)と旧保険料3万5,000円(計算式Ⅲで3万円)の合計8万円を、上限の6万円に抑えています。
書き忘れたらどうなる?
「有」の選択と☆欄の記入がないと、勤務先は従来の計算式Ⅰで計算します。年末調整の後に気づいた場合は、勤務先に再計算できるかを相談するか、確定申告で控除を受け直します。国税庁の年末調整Q&Aでは、源泉徴収票を作る前(翌年1月の交付時まで)なら、保険料控除申告書を出し直して再計算できるとされています。
年末調整を受けない人は?
自営業の人や、副業などで確定申告をする人も、令和8年分の確定申告で同じ計算式Ⅱを使えます。申告書の生命保険料控除の欄で、23歳未満の扶養親族がいる場合の計算になっているかを確認してください。会社員でも、医療費控除などで確定申告をする場合は、年末調整で特例を入れ忘れていればここで直せます。
2026年の年末調整で他に変わることは?
令和8年度税制改正で、2026年分(令和8年分)から次の点が変わりました。11月までの毎月の源泉徴収は変わらず、12月の年末調整でまとめて精算されます。
| 項目 | 2026年分の内容 |
|---|---|
| 基礎控除 | 本則58万円→62万円。加算を含め、合計所得金額489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円(令和8・9年分) |
| 給与所得控除の最低保障 | 65万円→69万円。令和8・9年分は特例(5万円上乗せ)で74万円 |
| 扶養親族などの所得要件 | 合計所得金額58万円以下→62万円以下(給与だけなら年収123万円以下→136万円以下) |
| 勤労学生 | 合計所得金額85万円以下→89万円以下(給与だけなら150万円以下→163万円以下) |
扶養の要件が広がったことで、新たに扶養親族になる家族がいる場合は「扶養控除等(異動)申告書」の提出も必要です。パート収入と社会保険の扶養の関係は、パートの社会保険の壁(2027年)の解説で整理しています。
提出前のチェックリスト
- [ ] 平成16年1月2日以後に生まれた扶養親族(子など)がいる
- [ ] その子の2026年の合計所得金額は62万円以下(給与だけなら136万円以下)の見込み
- [ ] 一般生命保険料は新契約(平成24年以後)の契約がある
- [ ] 申告書で「23歳未満の扶養親族の有無」を「有」にした
- [ ] ☆欄に氏名・個人番号・生年月日・続柄などを書いた
- [ ] 一般の新保険料を計算式Ⅱで計算した
- [ ] 3区分の合計が12万円を超えていないか確認した
- [ ] 共働きなら、配偶者側の申告書でも同じ欄を確認した
控除で所得税が変わると、ふるさと納税の上限額もわずかに動きます。年末の寄付前にふるさと納税の上限シミュレーターやふるさと納税の期限と上限の解説もあわせて確認してください。
よくある質問
Q1. 2025年分(令和7年分)の確定申告でも6万円は使える?
いいえ。特例は令和8年分(2026年分)からです。2025年分は従来どおり一般生命保険料控除の上限4万円で計算します。
Q2. 介護医療保険や個人年金保険の控除も6万円になる?
なりません。上限が上がるのは一般生命保険料控除(新契約)だけで、介護医療・個人年金はそれぞれ最高4万円のままです。
Q3. 16歳未満の子しかいなくても対象?
税法上の扶養親族であれば対象です。扶養控除の対象にならない年少の子でも、平成16年1月2日以後生まれで所得要件を満たしていれば「23歳未満の扶養親族」に当たります。
Q4. 2028年分以後も6万円のまま?
決まっていません。2027年分(令和9年分)までの延長は決定済みで、恒久化は金融庁が要望している段階です。
Q5. 年末に子どもが生まれた場合は?
国税庁の年末調整Q&Aでは、年末に生まれた子も23歳未満の扶養親族を有する要件を満たすとされ、保険料控除申告書を出せば年末調整の再計算ができると説明されています。早めに勤務先へ伝えましょう。
Q6. 住民税も安くなる?
住民税の生命保険料控除の上限は変わっていないため、この特例による住民税の減少はありません。
Q7. 一時払の終身保険でも6万円の計算になる?
新契約の一般生命保険料であれば、2027年分までは一時払も対象です。令和7年度の大綱で、上乗せ措置を時限的に講じている間は一時払を控除の対象から除外しないと整理されています。
個別の状況(子の所得の見込み、契約の区分など)の判断は、勤務先の年末調整担当者や税務署、税理士に確認してください。
関連する計算ツールと解説
- 副業の税金シミュレーター(所得税率の確認)
- ふるさと納税の上限シミュレーター
- ふるさと納税は12月31日まで|期限と上限の確認
- パートの社会保険の壁(2027年)の解説
- 年末調整 独身・保険なしの必要書類(2026年分)
- 子どもが生まれて保険に入るか迷ったら(相談窓口を使う前に確かめること)
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁「令和8年分 年末調整のしかた」Ⅰ 昨年と比べて変わった点
- 国税庁「令和8年分 年末調整のしかた」保険料控除申告書の受理と内容の確認(計算式Ⅰ〜Ⅲ・夫婦の扱い)
- 国税庁「令和8年分 給与所得者の保険料控除申告書」記載例
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月)
- 国税庁 タックスアンサーNo.1140 生命保険料控除
- 国税庁掲載「令和7年度税制改正の大綱(抄)」
- 国税庁掲載「令和8年度税制改正の大綱(抄)」
- 金融庁「令和9年度税制改正要望 生命保険料控除制度の拡充の恒久化等」(財務省掲載)
- 国税庁「令和8年分 年末調整Q&A」
- 国税庁 タックスアンサーNo.2260 所得税の税率
- 世田谷区「平成25年度個人住民税に適用される税制改正の概要」(住民税の生命保険料控除の限度額)
- 総務省掲載「令和8年度地方税制改正(税負担軽減措置等)要望事項」金融庁No.10(令和7年度大綱の一時払生命保険の扱いを引用)