パートの社会保険、2027年10月から36人以上の会社も加入対象|106万円の壁はもう撤廃済み。週20・25・30時間の手取り目安
公開・内容確認:2026年10月31日
※この記事にはアフィリエイト広告(成果報酬型広告)を含む場合があります。確認日:2026年10月31日
この記事の結論
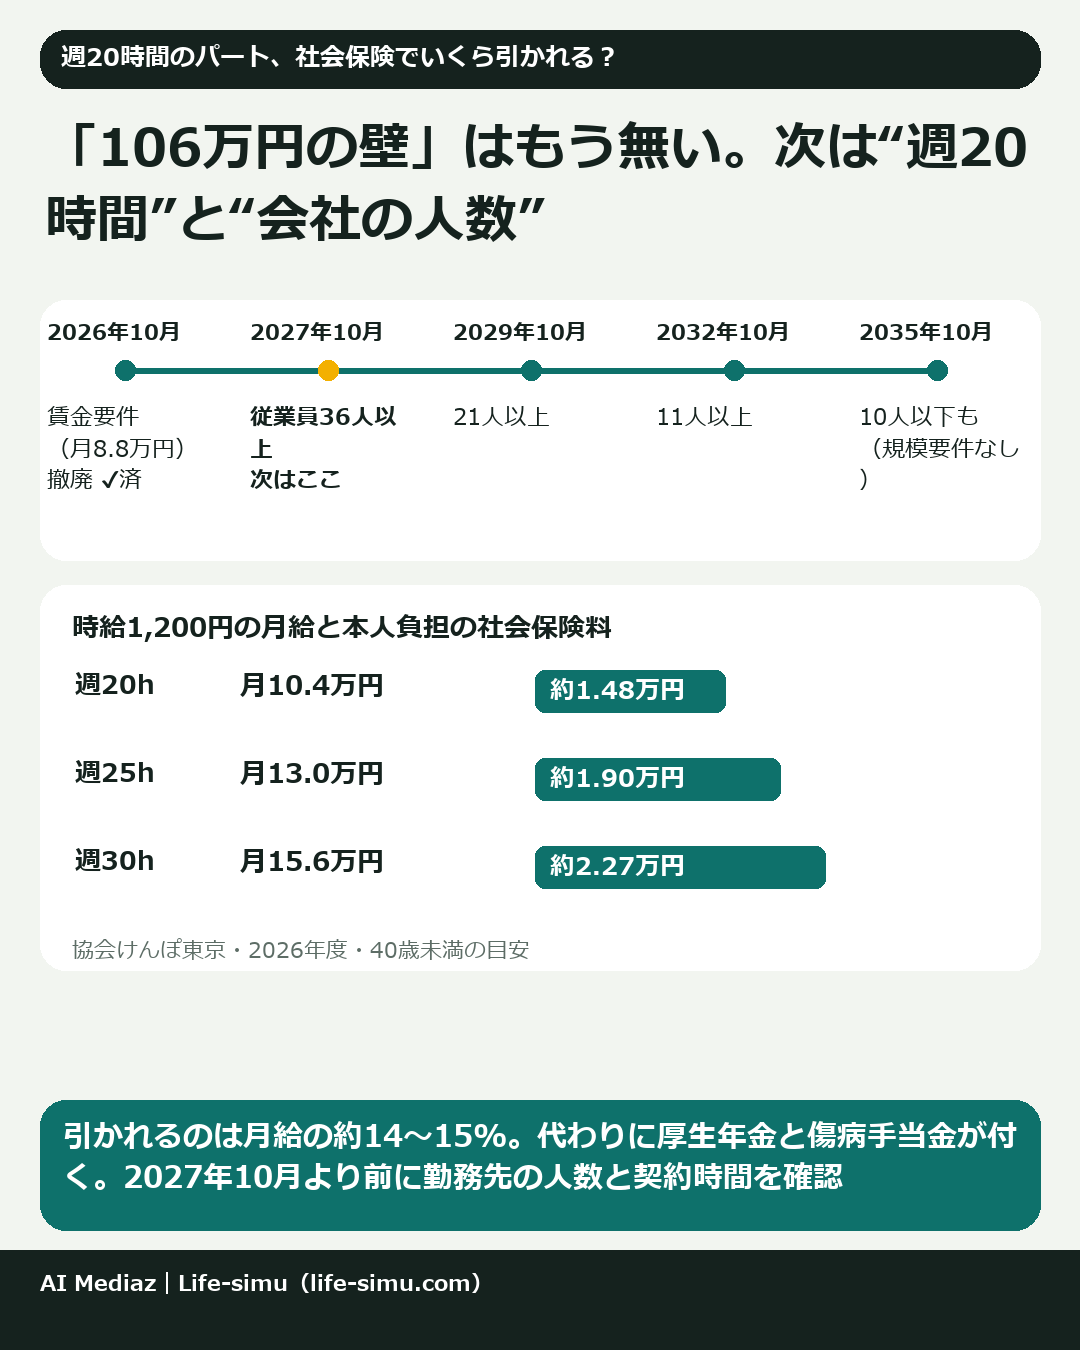
- 「106万円の壁」(月8.8万円の賃金要件)は2026年10月1日にすでに撤廃されました。今は「年収いくらか」ではなく「週20時間以上か」と「勤め先の規模」で加入が決まります。
- 勤め先の規模の線引きは段階的に下がり、2027年10月からは従業員36〜50人の会社のパート・アルバイトも加入対象になります。
- 加入すると本人負担は月給のおよそ14〜15%(協会けんぽ東京・40歳未満の目安)。手取りは減りますが、厚生年金の上乗せと傷病手当金などの保障が付きます。50人以下の会社などで新たに加入する人は、本人負担を3年間軽くする「保険料調整制度」の対象になり得ます。
106万円の壁はいつなくなった?
結論から言うと、もうなくなっています。
パートが勤め先の社会保険に入る条件のうち、「所定内賃金が月8.8万円以上(年収およそ106万円)」が、いわゆる「106万円の壁」でした。
2025年6月に成立した年金制度改正法では、この賃金要件を「公布から3年以内に、全国の最低賃金の水準を見極めて撤廃する」とされていました。その後、施行期日が決まり、日本年金機構は2026年10月1日に賃金要件が撤廃されたと案内しています(厚生労働省の社会保険適用拡大特設サイトも「2026年10月に撤廃」と記載)。同サイトのQ&Aでも、年収約106万円を気にする必要はなくなったと説明しています。
パートの社会保険、今の加入条件は?
2026年10月以降、勤め先が対象規模に入っている場合、次の条件をすべて満たすと加入対象です。
| 条件 | 内容 |
|---|---|
| 労働時間 | 週の所定労働時間が20時間以上(契約書・就業規則で判断) |
| 雇用期間 | 2か月を超えて雇用される見込み |
| 学生 | 学生でないこと(定時制・通信制、休学中などは対象) |
| 勤め先の規模 | 下のスケジュールの対象になっていること |
| 賃金 | 条件なし(2026年10月に撤廃) |
週20時間は「契約上の時間」で見るのが原則です。ただし、契約は20時間未満でも、実際の労働時間が2か月続けて週20時間以上になり、その後も続く見込みなら、3か月目から加入対象になると厚労省は説明しています。
2027年10月から対象になるのはどんな会社?
勤め先の規模の条件(企業規模要件)は、10年かけて段階的に縮小・撤廃されます。
| 時期 | 対象になる勤め先(従業員数) |
|---|---|
| 2027年9月まで | 51人以上 |
| 2027年10月から | 36人以上(36〜50人の会社が新たに対象) |
| 2029年10月から | 21人以上 |
| 2032年10月から | 11人以上 |
| 2035年10月から | 10人以下も対象(規模要件がなくなる) |
ここでいう「従業員数」は、パートを含めた全員ではなく、フルタイムとフルタイムの4分の3以上働く人(=今の厚生年金加入者)の数です。法人なら法人全体で数えるため、小さな店舗でも会社全体では36人を超えていることがあります。
個人事業所についても、2029年10月からは業種を問わず常時5人以上を使っていれば対象になります(ただし、その時点ですでにある事業所は当分の間対象外)。
130万円の壁とは何が違う?
混同しやすいのが「130万円の壁」です。こちらは家族(配偶者など)の健康保険の扶養に入れるかどうかの基準で、自分の勤め先で加入するかどうかの基準とは別物です。
- 自分の勤め先の社会保険に入る条件を満たした場合:年収が130万円未満でも、勤め先の社会保険に加入します(扶養から外れます)。
- 条件を満たさない場合(週20時間未満、または勤め先が対象規模外):年収130万円以上(60歳以上などは180万円以上、19〜22歳の子などは150万円以上)になると扶養から外れ、自分で国民健康保険・国民年金に入ることになります。
なお、2026年4月からは、扶養の年収見込みを労働契約の内容(契約上の賃金)で判定する取り扱いが始まっています。契約上の年収が130万円未満で他の収入がなければ、契約時に見込めなかった残業などで結果的に超えても、社会通念上妥当な範囲なら原則として扶養のまま扱われる、という整理です(厚生労働省のQ&A)。詳しくは加入している健康保険(配偶者の勤務先の健保など)に確認してください。
社会保険に入ると手取りはいくら減る?【時給1,200円の試算】
時給1,200円で週20・25・30時間働いた場合の目安です。
試算の前提
- 月給=時給×週の時間×52週÷12か月。賞与・残業代・通勤手当はなし
- 協会けんぽ東京都の2026年度の率:健康保険9.85%、子ども・子育て支援金0.23%、厚生年金18.3%。いずれも本人は半分を負担
- 40歳未満(介護保険料なし)。雇用保険の本人負担は0.5%(2026年度・一般の事業)
- 所得税・住民税は含めていません(保険料が所得控除になるため、税が少し下がる場合があります)
- 計算はPythonで検算。円未満は四捨五入
| 週の労働時間 | 週20時間 | 週25時間 | 週30時間 |
|---|---|---|---|
| 月給 | 104,000円 | 130,000円 | 156,000円 |
| 年収 | 124.8万円 | 156.0万円 | 187.2万円 |
| 標準報酬月額 | 104,000円 | 134,000円 | 160,000円 |
| 健康保険(支援金含む) | 約5,242円 | 約6,754円 | 約8,064円 |
| 厚生年金 | 9,516円 | 12,261円 | 14,640円 |
| 社会保険料の本人負担(月) | 約14,758円 | 約19,015円 | 約22,704円 |
| 社会保険料の本人負担(年) | 約17.7万円 | 約22.8万円 | 約27.2万円 |
| 雇用保険(月) | 520円 | 650円 | 780円 |
| 手取りの目安(月) | 約88,700円 | 約110,300円 | 約132,500円 |
| 加入しない場合の手取り(月・雇用保険のみ) | 約103,500円 | 約129,400円 | 約155,200円 |
※週25時間は月給がちょうど130,000円で、標準報酬月額の等級の境目(130,000円以上は134,000円の等級)に当たるため、月給に対する負担がやや高めになります。
ポイントは2つです。
- 本人負担はおおむね月給の14〜15%。週20時間でも月1.5万円弱が引かれます。
- 週20時間・年収124.8万円の人は、勤め先が対象規模外なら扶養内(130万円未満)にとどまれる一方、対象規模の会社なら加入になります。同じ働き方でも、勤め先の人数で結果が変わるわけです。
健康保険の率は都道府県や健保組合で違い、40〜64歳は介護保険料(協会けんぽは1.62%、本人は半分)も加わります。自分の正確な額は、厚労省の「手取りかんたんシミュレーター」(月給8.8万〜21万円未満が対象)や勤務先の給与担当で確認してください。
保険料を払うと何が増える?
手取りが減る代わりに、次の保障が付きます。
- 将来の厚生年金:老齢基礎年金に上乗せされます。報酬比例部分の計算式(標準報酬×5.481/1000×加入月数)で概算すると、上の例で1年加入するごとに、65歳以降の年金が年額で週20時間=約6,800円、週25時間=約8,800円、週30時間=約10,500円増える目安です(賞与なし、年金額の改定は考慮せず)。この増額は受け取る間ずっと続きます。
- 傷病手当金:業務外の病気やけがで働けず給料が出ないとき、4日目から給料の約3分の2が、通算1年6か月まで出ます。週20時間の例なら1日あたり約2,300円が目安です。国民健康保険には原則ない保障です。
- 出産手当金:出産で休んで給料が出ない期間(出産前42日〜出産後56日)に、給料の約3分の2が出ます。
- 障害厚生年金・遺族厚生年金:障害が残ったときや亡くなったときの保障が、国民年金だけの場合より手厚くなります。
なお、扶養から外れて自分で国民年金に入ると、それだけで月17,920円(2026年度)かかります。
手取りを減らさないための選択肢は?
働き方の選び方は大きく2つです。
| 選択肢 | 向いている人 | 注意点 |
|---|---|---|
| 時間を増やして加入する | 収入を伸ばしたい/将来の年金や病気の保障を厚くしたい | 加入直後は手取りが減る。時給1,200円なら週25時間で、週20時間・未加入の手取りを上回る目安 |
| 週20時間未満に抑える | 家族の扶養に残りたい/時間を増やせない事情がある | 年収は自然に抑えられる。130万円(契約上の見込み)を超えると扶養から外れる。配偶者の会社の家族手当が外れる条件も確認 |
上の試算では、週20時間で加入(約8.9万円)すると加入前(約10.3万円)より減りますが、週25時間で加入(約11.0万円)すれば上回ります。
迷ったら次の順で確認しましょう。
- [ ] 勤め先の「従業員数(厚生年金の加入者数)」は何人か。2027年10月以降どの段階で対象になるか
- [ ] 契約上の週の所定労働時間は20時間以上か。実労働が2か月続けて20時間を超えていないか
- [ ] 家族の扶養に入っているか。外れたとき配偶者の家族手当はどうなるか
- [ ] 勤め先が保険料調整制度を使う予定か
- [ ] 自分の標準報酬月額で、厚労省の手取りシミュレーターを試したか
働く時間を変えたときの手取りと自由時間の違いは、今の働き方/時間を増やす働き方の比較で並べて見られます。副業で収入を足す場合の税金は副業の税金シミュレーターで確認できます。
社会保険料の負担を軽くする支援策はある?
保険料調整制度(本人負担を3年間軽減)
2026年10月から、会社が本人の保険料の一部を代わりに負担し、その分を制度側で支援する仕組みが始まりました。
- 対象:2026年10月以降に労使合意で任意に加入対象を広げた事業所や、2027年10月以降の適用拡大で新たに対象となる事業所など(厚労省は「従業員50人以下の企業など」と説明)
- 対象者:週20時間以上(フルタイムの4分の3未満)、標準報酬月額12.6万円以下(月収13万円未満が目安)、学生でない人
- 期間:通算3年間。3年目は軽減幅が半分になる
- 軽減幅(1〜2年目):標準報酬月額8.8万円以下で保険料の25%、9.8万円で20%、10.4万円で14%、11.0万円で9%、11.8万円で5%、12.6万円で2%
- 将来の年金額は減らない
例えば上の週20時間(標準報酬月額104,000円)の人なら、1〜2年目の本人負担は月約4,100円軽くなり、約10,700円になる目安です(健康保険9.85%+厚生年金18.3%に14%を掛けて試算)。利用するかどうかは会社が申し出て決める制度なので、本人が個別に申請するものではありません。勤め先に予定を聞いてみましょう。
会社向けの支援(参考)
厚労省は、パート・アルバイトを新たに社会保険に加入させ、週の所定労働時間を延ばしたり賃上げしたりした事業主に、キャリアアップ助成金(短時間労働者労働時間延長支援コース)で1人当たり最大50万円(小規模企業・1年目)を助成するとしています。「時間を増やしたい」と相談するときの材料になります。
よくある質問
Q1. 年収100万円でも社会保険に入ることはある?
あります。賃金要件は2026年10月に撤廃されたので、勤め先が対象規模で、週20時間以上などの条件を満たせば、年収に関係なく加入します。
Q2. 勤め先が従業員40人の会社です。いつから対象?
「従業員数」が厚生年金の加入者ベースで36〜50人なら、2027年10月からです。人数の数え方は会社に確認してください。
Q3. 加入したら130万円の壁は気にしなくていい?
自分の勤め先で加入した時点で家族の扶養からは外れるため、130万円の基準は関係なくなります。
Q4. 保険料調整制度は自分で申し込める?
いいえ。事業主が「保険料調整開始申出書」を出して利用する制度です。途中でやめることもできません。
Q5. 加入すると税金は増える?
社会保険料は所得から差し引かれる(社会保険料控除)ため、所得税・住民税はむしろ少し下がることがあります。額は人によって違うので、年末調整の結果などで確認してください。
試算の前提と注意
この記事の金額は、協会けんぽ東京都・2026年度の料率で計算した目安です。健保組合に加入する会社、他の都道府県、40〜64歳の人、賞与や手当がある人は額が変わります。扶養や加入の可否は、勤め先の担当者・加入している健康保険・年金事務所に確認してください。個別の判断が必要な場合は、社会保険労務士などの専門家への相談をおすすめします。
関連する計算ツールと解説
- 副業でいくら稼ぐと、税金はいくら増える?(副業の税金シミュレーター)
- 今の働き方/時間を増やす働き方の比較
- 副業20万円以下でも住民税の申告は必要?
- 高額療養費の計算(健康保険で医療費の上限を確かめる)
参考資料
- 厚生労働省 社会保険適用拡大特設サイト「パート・アルバイトの方への社会保険の適用について」(確認日:2026-10-31)
- 厚生労働省 社会保険適用拡大特設サイト「適用拡大Q&A」(確認日:2026-10-31)
- 厚生労働省 社会保険適用拡大特設サイト「手取りの変化」(手取りかんたんシミュレーター)(確認日:2026-10-31)
- 厚生労働省 社会保険適用拡大特設サイト「社会保険加入のメリット」(確認日:2026-10-31)
- 厚生労働省 社会保険適用拡大特設サイト「支援制度について」(確認日:2026-10-31)
- 厚生労働省 社会保険適用拡大特設サイト「個人事業所で働く方への社会保険の適用について」(確認日:2026-10-31)
- 厚生労働省「社会保険の加入対象の拡大について」(年金制度改正法の概要)(確認日:2026-10-31)
- 厚生労働省「短時間労働者の社会保険の加入拡大のポイント」(令和8年1月作成)(確認日:2026-10-31)
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」(確認日:2026-10-31)
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」(確認日:2026-10-31)
- 日本年金機構「保険料調整制度の概要」(確認日:2026-10-31)
- 日本年金機構「保険料軽減額の計算」(確認日:2026-10-31)
- 日本年金機構「報酬比例部分」(確認日:2026-10-31)
- 協会けんぽ「令和8年度保険料率」(確認日:2026-10-31)
- 協会けんぽ 令和8年度 東京都の保険料額表(確認日:2026-10-31)
- 山形労働局「令和8年度の雇用保険料率について」(確認日:2026-10-31)